A reforma tributária deixou de ser promessa de campanha e virou rotina fiscal. Desde 1º de janeiro de 2026, notas fiscais emitidas no Brasil já trazem dois tributos novos em fase de teste. Para a sociologia, o assunto interessa por um motivo simples: o modo como um país cobra impostos revela quem ele protege e quem ele sobrecarrega.
O Brasil arrecada muito e arrecada mal. Quase metade da receita vem do consumo, base que pesa igual no carrinho de supermercado do professor e no do empresário. Dados do Ministério da Fazenda mostram que a alíquota efetiva de Imposto de Renda cai justamente no topo da pirâmide. Essa inversão tem endereço histórico e institucional.
Este post percorre o conceito de reforma tributária, a trajetória recente, o que mudou com a Emenda Constitucional 132 de 2023, o que mudou com a Lei 15.270 de 2025 e quais consequências sociais derivam de um sistema fiscal regressivo. A análise dialoga com a sociologia fiscal clássica e com dados oficiais brasileiros. O material foi pensado para professores, estudantes e pesquisadores.
O que é reforma tributária e por que ela importa
Definição e escopo do conceito
Reforma tributária é o conjunto de mudanças na estrutura de arrecadação de um Estado. Ela pode alterar quais tributos existem, quem paga cada um deles, como o valor é calculado e para onde vai o dinheiro. No Brasil, o debate se organiza em três bases: consumo, renda e patrimônio.
Uma reforma tributária costuma perseguir três objetivos ao mesmo tempo: simplificar a cobrança, corrigir injustiças e manter a arrecadação. Esses objetivos brigam entre si. A EC 132 escolheu começar pela simplificação do consumo e deixou renda e patrimônio para uma segunda rodada.
Por que a sociologia estuda o sistema fiscal
A sociologia fiscal investiga como os Estados retiram recursos da sociedade e o que esse processo produz em termos de poder. Joseph Schumpeter escreveu em 1918 que o orçamento é o esqueleto do Estado, despido de toda ideologia enganosa. Quem define a arrecadação define prioridades públicas.
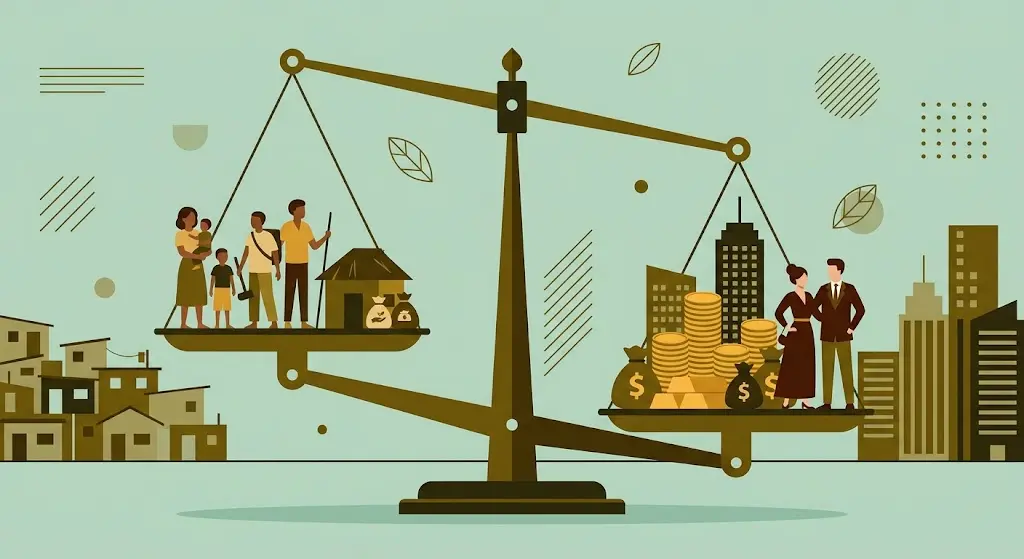
No caso brasileiro, a discussão ganha contornos próprios. A carga tributária ronda os 33% do PIB, patamar alto para a América Latina e próximo da média de países ricos. A diferença está na destinação e na origem desse dinheiro. Aqui o pobre financia proporcionalmente mais o Estado do que o rico.
A tributação também expressa pactos políticos. Quando um país taxa consumo com força e poupa lucros, ele sinaliza qual grupo merece proteção. Entre 1996 e 2025, a distribuição de lucros e dividendos foi integralmente isenta de Imposto de Renda no Brasil. Poucas escolhas fiscais foram tão duradouras.
A trajetória da reforma tributária até a Emenda 132
O debate atual sobre a reforma tributária nasceu da PEC 45/2019, apresentada na Câmara, e da PEC 110/2019, apresentada no Senado. Depois de quatro anos de negociação, o Congresso promulgou a Emenda Constitucional 132 em 20 de dezembro de 2023.
O texto unifica ICMS, ISS, IPI, PIS e Cofins em dois tributos principais e cria um terceiro. O Imposto sobre Bens e Serviços (IBS) pertence a estados e municípios. A Contribuição sobre Bens e Serviços (CBS) pertence à União. O Imposto Seletivo incide sobre produtos nocivos à saúde e ao meio ambiente.
A regulamentação da reforma tributária veio com a Lei Complementar 214, de janeiro de 2025, que detalhou bases de cálculo, regimes diferenciados e o mecanismo de devolução. O Comitê Gestor do IBS foi instalado em seguida, com 27 representantes dos estados e 27 dos municípios. A transição se estende até 2033.
Como funciona o sistema tributário brasileiro
Consumo, renda e patrimônio
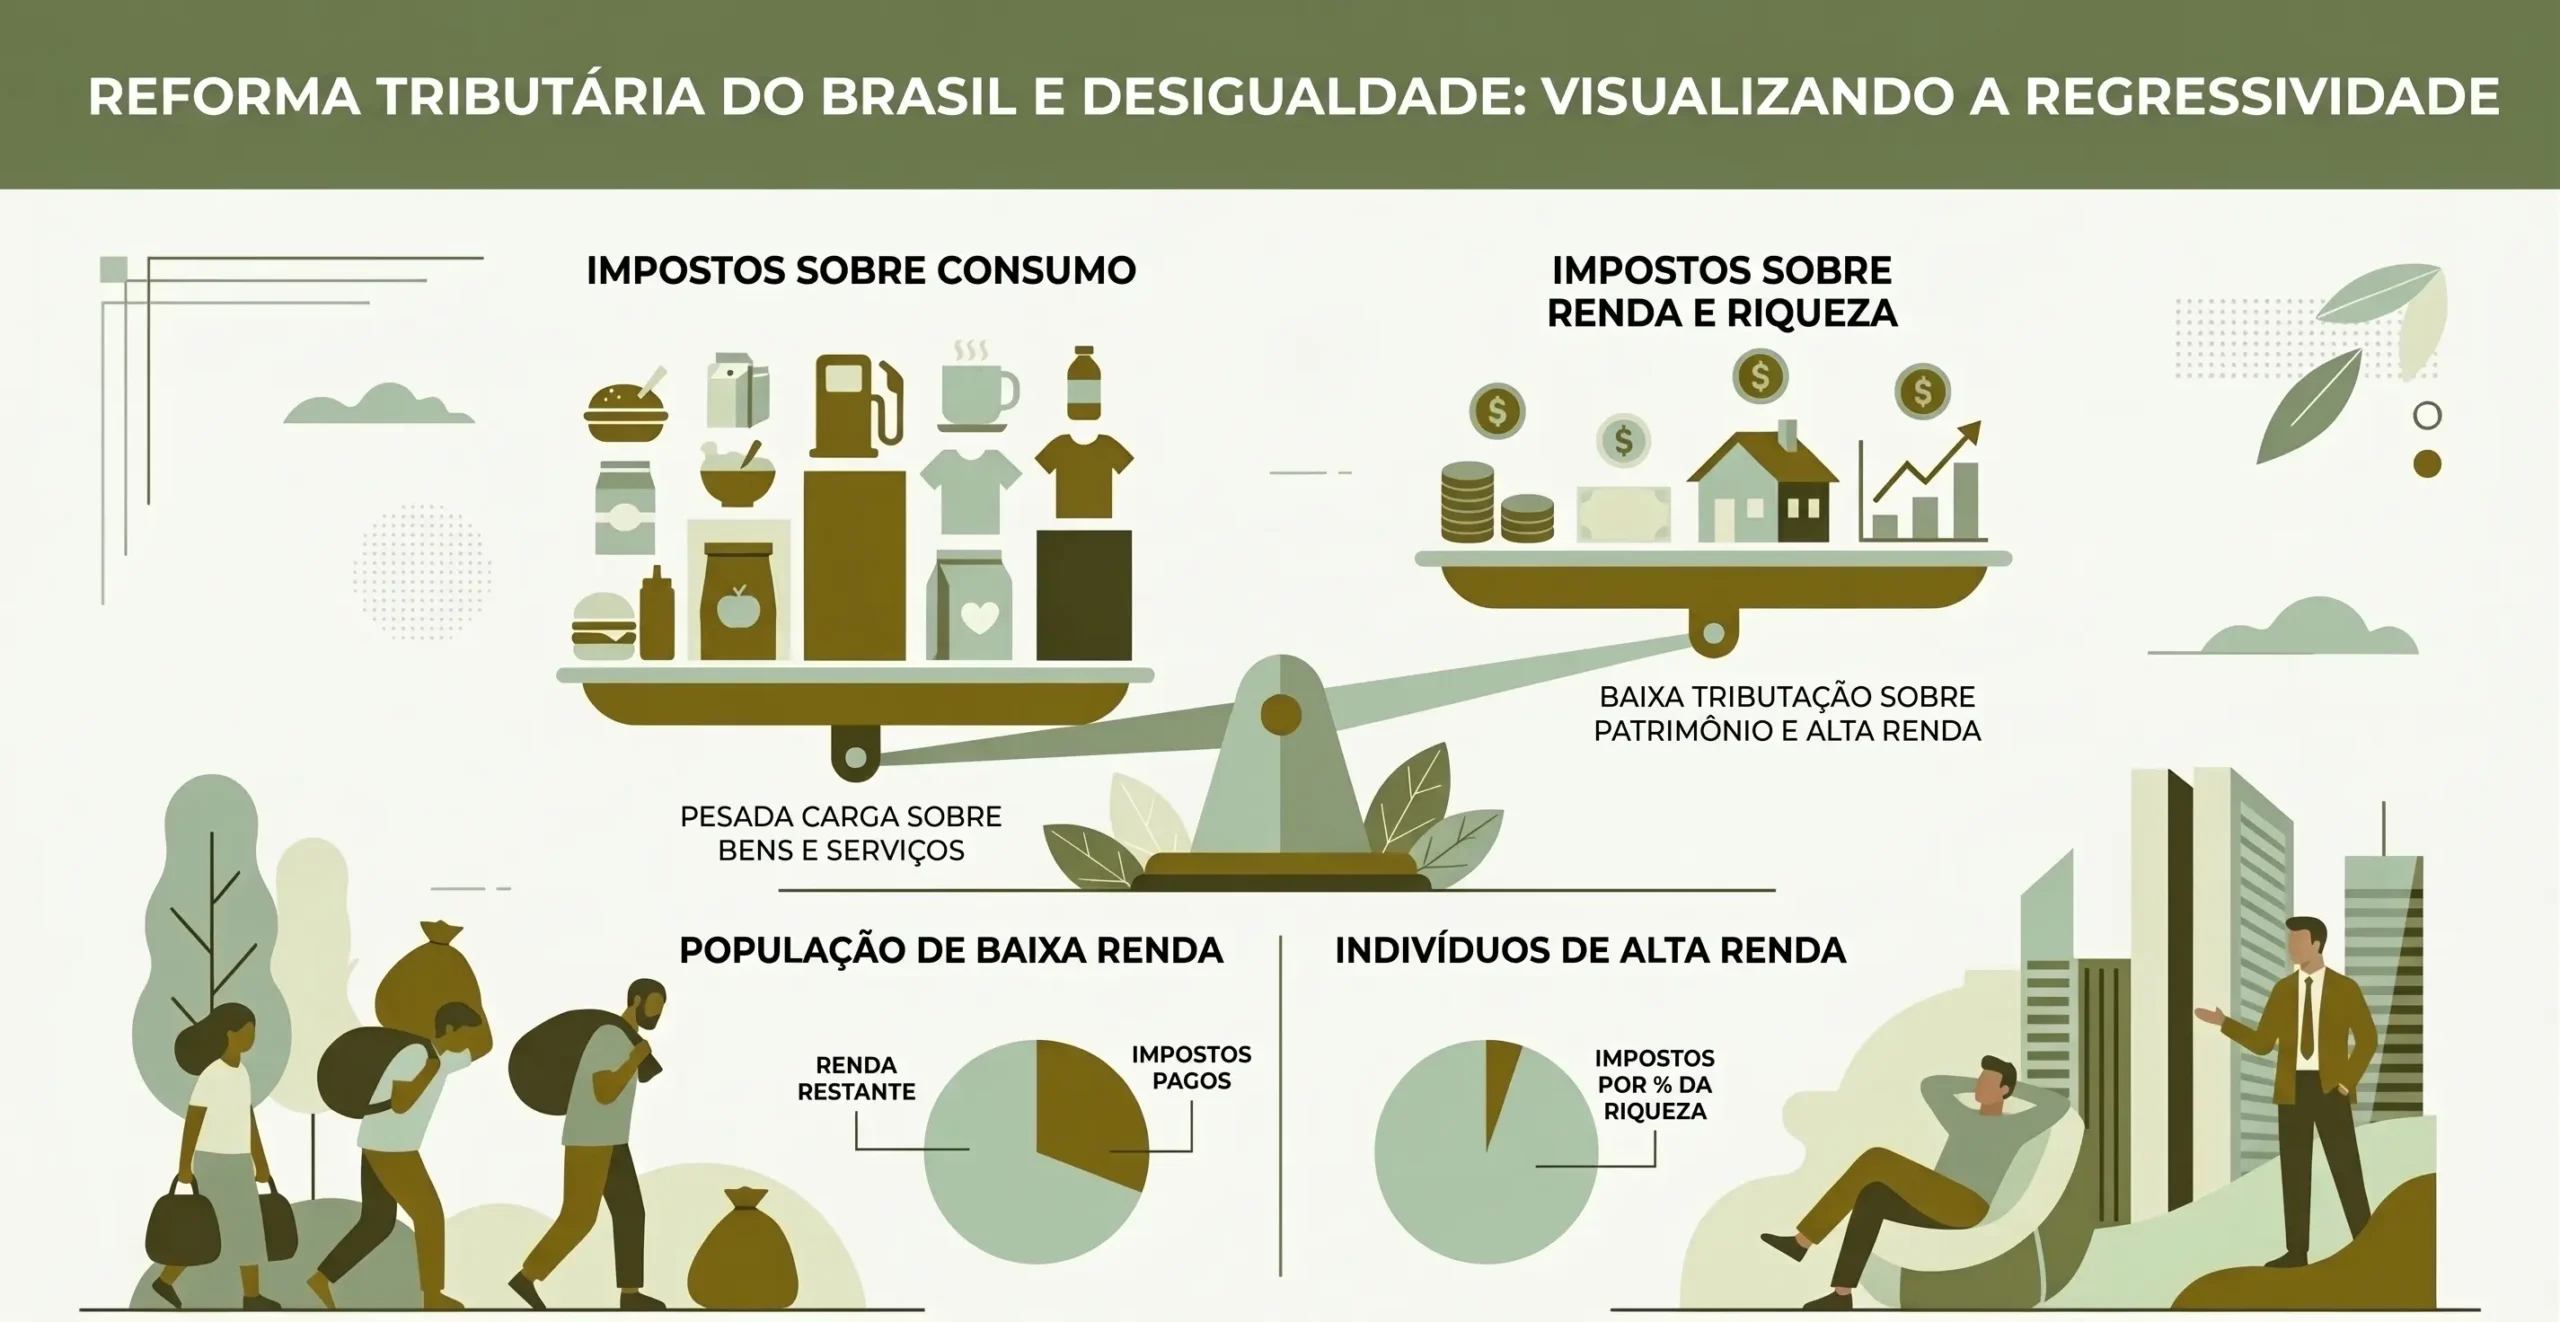
A composição da arrecadação brasileira é desequilibrada. Tributos sobre bens e serviços respondem por cerca de 44% do total. Tributos sobre renda ficam perto de 22%. Tributos sobre patrimônio não chegam a 5%. O restante vem de folha de salários e outras fontes.
Essa distribuição é típica de sociedades muito desiguais. Taxar consumo é politicamente barato, porque o imposto vem embutido no preço e o contribuinte raramente percebe o quanto pagou. Taxar renda e patrimônio exige enfrentar grupos organizados, com acesso direto ao Congresso.
Veja como os pesos se distribuem:
| Base de incidência | Participação aproximada na arrecadação | Quem sente mais |
|---|---|---|
| Bens e serviços (consumo) | 44% | Famílias de baixa renda |
| Renda e lucro | 22% | Assalariados de classe média |
| Folha de salários | 25% | Trabalhadores formais e empregadores |
| Propriedade e patrimônio | menos de 5% | Proprietários de imóveis e veículos |
O economista Fernando Gaiger Silveira, do IPEA, demonstrou que a carga indireta consome fatia maior da renda entre os mais pobres. Famílias que ganham até dois salários mínimos comprometem perto de um quarto do orçamento com tributos embutidos em preços. No topo da distribuição, esse percentual cai pela metade.
A regressividade em números
O Relatório da Distribuição Pessoal da Renda e da Riqueza, produzido pela Secretaria de Política Econômica do Ministério da Fazenda com dados da declaração de 2023, trouxe números difíceis de ignorar. O 1% mais rico concentrava 37,3% da riqueza declarada. Os 10% mais ricos ficavam com 64,2% da renda declarada.
O dado mais revelador é outro. A alíquota efetiva média de Imposto de Renda sobe até o centésimo 93 da distribuição, onde chega a 12%. Depois disso, ela desaba. No grupo dos 0,01% mais ricos, a alíquota média cai para 4,6%, patamar semelhante ao de quem está no centésimo 64.
Traduzindo: a partir de certo ponto, quem ganha mais paga proporcionalmente menos. Isso acontece porque a renda do topo não vem de salário. Vem de lucros, dividendos, participações societárias, heranças e aplicações isentas. O salário aparece na tabela progressiva. O restante, não.
Deduções legais e privilégios silenciosos
As deduções da declaração anual reforçam o desenho. Gastos com escola particular e plano de saúde reduzem a base de cálculo do imposto. Quem depende da escola pública e do SUS não tem nada a abater. O benefício existe apenas para quem já conseguiu pagar pelo serviço privado.
Esse arranjo não é fraude. É lei. E é exatamente por ser lei que interessa à sociologia: mostra como grupos com poder de agenda transformam interesse particular em norma geral. Discutir reforma tributária é, portanto, disputar quais privilégios seguem escritos no texto legal.
O que a reforma tributária de 2023 mudou
IVA dual, cesta básica e alíquotas reduzidas
A Emenda Constitucional 132 criou um Imposto sobre Valor Agregado em formato dual. A CBS é federal. O IBS é compartilhado entre estados e municípios, com legislação única em todo o território. Ambos seguem as mesmas regras de fato gerador, base de cálculo e creditamento.
A emenda instituiu a Cesta Básica Nacional de Alimentos com alíquota zero. Definiu ainda redução de 60% para treze grupos de bens e serviços, entre eles educação, saúde, medicamentos, transporte público coletivo, alimentos, produtos de higiene consumidos majoritariamente por famílias de baixa renda e insumos agropecuários.
O texto constitucional passou a exigir que o sistema observe simplicidade, transparência, justiça tributária, cooperação e defesa do meio ambiente. Incluiu também um comando direto: alterações na legislação devem atenuar efeitos regressivos. É a primeira vez que a Constituição brasileira nomeia a regressividade como problema a ser corrigido.
Cronograma da transição da reforma tributária
A substituição dos tributos antigos não acontece de uma vez. O calendário previsto na reforma tributária se estende por oito anos e mantém os dois sistemas convivendo durante boa parte do período.
| Período | O que acontece |
|---|---|
| 2026 | Fase de teste: CBS a 0,9% e IBS a 0,1%, compensáveis com PIS e Cofins |
| 2027 | CBS passa a ser cobrada integralmente; PIS e Cofins são extintos; IPI vai a zero; Imposto Seletivo entra em vigor |
| 2027 e 2028 | IBS permanece em alíquota simbólica de 0,1% |
| 2029 a 2032 | ICMS e ISS caem gradualmente, em proporções de 9/10 até 6/10 |
| 2033 | ICMS e ISS são extintos; o novo sistema opera em regime pleno |
Em 2026 a cobrança tem caráter informativo e educativo. Segundo a Agência Brasil, empresas que cumprirem as obrigações acessórias ficam dispensadas do recolhimento. Desde agosto de 2026, documentos fiscais eletrônicos precisam trazer os campos de IBS e CBS preenchidos.
A alíquota-padrão definitiva da reforma tributária ainda não foi fixada. Estimativas usadas durante a regulamentação apontaram algo em torno de 26,5%, sendo 8,8% de CBS e 17,7% de IBS. O número não é definitivo e depende do volume de exceções aprovadas até 2033. Quanto mais setores saem da regra geral, maior fica a alíquota de quem permanece nela.
Cashback, split payment e os limites do desenho
Para reduzir o peso sobre os mais pobres, a reforma tributária previu devolução de tributo a pessoas físicas de baixa renda. O mecanismo, apelidado de cashback, será operado a partir do Cadastro Único. A devolução é obrigatória nas contas de energia elétrica e na compra de gás de cozinha.
Setores específicos conseguiram tratamento próprio. A Zona Franca de Manaus manteve seu diferencial competitivo. Produtores rurais com receita anual de até R$ 3,6 milhões ficaram fora da obrigatoriedade. Serviços de profissões regulamentadas obtiveram desconto de 30%. Cada exceção transfere custo para o restante da cadeia.
A virada de 2025: a reforma tributária da renda
Isenção até R$ 5 mil e desconto até R$ 7.350
O artigo 18 da EC 132 obrigava o Executivo a enviar ao Congresso, em até 90 dias, um projeto de reforma tributária sobre a renda. O prazo estourou, mas o projeto chegou em março de 2025 como PL 1.087. Foi aprovado por unanimidade nas duas casas e sancionado em 26 de novembro de 2025.
A Lei 15.270 de 2025 isenta do Imposto de Renda quem recebe até R$ 5 mil por mês. Entre R$ 5.000,01 e R$ 7.350 há redução decrescente. Acima disso, vale a tabela progressiva tradicional. O governo estima que mais de 15 milhões de contribuintes foram beneficiados.
O imposto mínimo e o fim da isenção total dos dividendos
A compensação veio pelo topo. A lei criou o Imposto de Renda da Pessoa Física Mínimo, cobrado de quem declara mais de R$ 600 mil por ano, com alíquota que chega a 10%. A estimativa oficial é de cerca de 140 mil contribuintes alcançados.
Há ainda a retenção na fonte de 10% sobre lucros e dividendos pagos por uma mesma empresa a uma mesma pessoa física acima de R$ 50 mil no mês. Depois de quase trinta anos de isenção integral, a distribuição de lucros voltou a ser tributada no Brasil. A regra preserva pagamentos aprovados até 31 de dezembro de 2025.
O que ficou de fora
A reforma tributária brasileira segue incompleta em dois pontos. O primeiro é o patrimônio. O Imposto sobre Grandes Fortunas está previsto no artigo 153 da Constituição desde 1988 e nunca foi regulamentado. O ITCMD, que incide sobre heranças e doações, passou a ser obrigatoriamente progressivo, mas com tetos estaduais baixos.
O segundo ponto é a folha de salários. O artigo 18 da reforma tributária também previa projeto de lei sobre o tema, com prazo de 90 dias. A desoneração da folha continua sendo tratada por medidas provisórias e prorrogações pontuais, sem desenho estrutural.
Um terceiro tema segue em disputa: os benefícios fiscais. O Brasil abre mão de centenas de bilhões de reais por ano em renúncias tributárias. Propostas de corte linear tramitam no Congresso sem consenso. Para a Secretaria de Política Econômica, esse é o próximo passo da agenda contra a regressividade.
Raízes históricas da regressividade fiscal
O pacto federativo e a industrialização
A regressividade não caiu do céu. Ela resulta de escolhas feitas ao longo do século XX. A reforma tributária de 1965 e 1966, feita sob o regime militar, modernizou a máquina arrecadadora e concentrou receita na União. Foi eficiente para financiar a industrialização e desastrosa para a equidade.
O modelo combinava isenções generosas a setores estratégicos com tributação pesada sobre o consumo popular. Empresas multinacionais e grandes grupos nacionais receberam incentivos. A classe trabalhadora pagou a conta embutida nos preços, sem perceber e sem poder reclamar, já que a organização sindical estava sob controle.
A Constituição de 1988 devolveu receita a estados e municípios e ampliou direitos sociais. Não tocou, porém, na estrutura regressiva. A isenção de lucros e dividendos veio depois, com a Lei 9.249 de 1995, em pleno ajuste liberal. Durou até 2025.
O Consenso de Washington e a agenda liberalizante
Nos anos 1990, o Brasil aderiu ao receituário que ficou conhecido como Consenso de Washington: disciplina fiscal, privatizações, abertura comercial e reforma tributária orientada à competitividade. A ideia dominante era que tributar capital afugentaria investimento. Vale conferir a análise sobre o Consenso de Washington e as origens do neoliberalismo.
O resultado é conhecido. O país combina serviços públicos universais com um sistema de financiamento que penaliza quem mais depende deles. Quem quiser aprofundar a discussão encontra bom material no artigo sobre a desigualdade social no Brasil.
Movimentos sociais e a pauta da justiça fiscal
A pressão por uma reforma tributária mais justa cresceu na última década. Entidades de auditores fiscais, como Fenafisco e Unafisco, produzem estudos e propostas de tributação sobre altas rendas. Centrais sindicais incluíram o tema em suas plataformas. Institutos de pesquisa passaram a publicar simulações de cenários alternativos.
A campanha internacional por taxação de super-ricos também ecoou aqui. Em 2024, durante a presidência brasileira do G20, o tema da tributação global de bilionários entrou na pauta oficial e gerou declaração conjunta dos ministros de finanças. O debate saiu do gabinete técnico e chegou ao noticiário.
Impactos sociais da tributação regressiva
Desigualdade e mobilidade social
Um sistema regressivo trava a mobilidade social. Quando famílias pobres destinam fatia maior da renda a impostos embutidos, sobra menos para alimentação, transporte e formação. O efeito se acumula entre gerações e reaparece como desigualdade de oportunidades.
Pierre Bourdieu mostrou como a escassez de capital econômico se converte em escassez de capital cultural e social. A criança que estuda com fome aprende menos, e o diploma que ela não obtém reduz sua renda futura. A tributação regressiva é uma das engrenagens menos visíveis desse ciclo.
Para entender melhor como a concentração de renda molda a vida coletiva, vale ler o texto sobre desigualdade econômica e seus desafios atuais. Ele ajuda a conectar indicadores macroeconômicos com experiências cotidianas.
Pobreza, proteção social e qualidade do gasto
Impostos financiam SUS, educação básica, assistência social e previdência. Quando a base de arrecadação é injusta, o Estado precisa cobrar muito de quem tem pouco para sustentar serviços que atendem justamente esse público. O resultado é uma armadilha: os mais pobres pagam duas vezes, como contribuintes e como usuários de serviços subfinanciados.
Há também um efeito sobre a estrutura federativa. Municípios pequenos dependem quase integralmente de transferências e têm pouca autonomia para definir prioridades. Essa dinâmica aparece detalhada no artigo sobre o poder executivo e seus limites na democracia.
O cashback previsto na reforma tributária tenta atacar o primeiro problema. A devolução chega ao consumidor de baixa renda, mas depende de cadastro atualizado, sistema integrado e regularidade no repasse. A operacionalização é tudo. Política social mal executada produz frustração, não proteção.

Reforma tributária, percepção social e legitimidade do Estado
A injustiça fiscal corrói a confiança nas instituições. Quando o cidadão sente que paga muito e recebe pouco, ele tende a interpretar o Estado como adversário. Pesquisas do Latinobarómetro registram, há anos, baixa confiança dos brasileiros em partidos e no Congresso.
A tributação regressiva participa desse arranjo simbólico. Ao esconder quem realmente paga a conta, ela desloca o debate público para o volume do gasto e afasta a pergunta sobre a origem da receita. Discutir reforma tributária é, entre outras coisas, disputar essa moldura.
Reforma tributária e cidadania: o debate sociológico
Schumpeter e a sociologia fiscal
Schumpeter publicou “A crise do Estado fiscal” em 1918, diante das finanças arruinadas do império austro-húngaro. Sua tese é direta: a história fiscal de um povo é parte essencial de sua história geral. Crises orçamentárias antecedem e anunciam transformações sociais mais amplas.
Durkheim e a solidariedade obrigatória
Para Durkheim, a coesão em sociedades complexas depende de instituições que organizem a interdependência entre indivíduos especializados. O sistema tributário cumpre essa função de modo material. Ele transforma contribuição individual em serviço coletivo.
Quando a contribuição é percebida como injusta, o vínculo se enfraquece. A sonegação deixa de ser crime aos olhos de parte da população e passa a ser vista como reação legítima. A legitimidade do tributo, portanto, não é detalhe moral: é condição de funcionamento do sistema.
Bourdieu e a resistência dos dominantes
Em “Contrafogos”, Bourdieu analisou como grupos dominantes usam o aparato estatal para converter privilégios em normas aparentemente técnicas. A isenção de dividendos vigorou no Brasil por 29 anos sob o argumento de evitar dupla tributação. O argumento é econômico. O efeito foi distributivo.
A retirada da tributação de dividendos do texto da EC 132, em 2023, ilustra o mecanismo. A medida foi separada da reforma tributária principal para garantir votos. Só voltou dois anos depois, em versão reduzida e acompanhada de uma isenção popular que a tornou politicamente irresistível.
Como trabalhar a reforma tributária em sala de aula
Atividades possíveis no ensino médio
O assunto conversa diretamente com a BNCC nas competências de cidadania, trabalho e organização do Estado. Ele também aparece com frequência no ENEM e em concursos, geralmente associado a desigualdade e políticas públicas.
Algumas propostas práticas:
- Levar notas fiscais reais para a aula e localizar os campos de IBS e CBS, obrigatórios desde agosto de 2026.
- Comparar o percentual da renda familiar gasto em tributos indiretos em dois orçamentos fictícios, um de dois salários mínimos e outro de vinte.
- Simular uma audiência pública sobre reforma tributária, com grupos representando sindicatos, empresários, prefeituras e consumidores.
- Analisar gráficos do relatório da Secretaria de Política Econômica e discutir por que a alíquota efetiva cai no topo.
- Pesquisar a carga tributária de três países e relacionar com seus respectivos índices de desigualdade.
Cuidados metodológicos
Vale evitar dois extremos. O primeiro é tratar imposto apenas como espoliação, leitura que alimenta cinismo e desmobiliza. O segundo é apresentar o Estado como instância neutra e benevolente, o que ignora captura por interesses organizados.
O caminho mais produtivo é o comparativo. Mostrar que existem sistemas fiscais diferentes, com resultados distributivos diferentes, ajuda o estudante a entender que o desenho atual é uma escolha, não um destino. A reforma tributária ganha, assim, densidade sociológica.
Perguntas frequentes sobre reforma tributária
O que é reforma tributária e qual seu objetivo?
Reforma tributária é o conjunto de mudanças nas regras de arrecadação de impostos de um país. Pode buscar simplificação, justiça distributiva ou aumento de receita. No Brasil, a EC 132 de 2023 unificou tributos sobre consumo criando IBS, CBS e Imposto Seletivo. A Lei 15.270 de 2025 alterou a tributação da renda.
A reforma tributária reduz a desigualdade?
Parcialmente. A simplificação do consumo por si só não redistribui renda. O cashback, a cesta básica com alíquota zero e as alíquotas reduzidas para itens essenciais atenuam o peso sobre os mais pobres. A tributação de dividendos e o imposto mínimo sobre altas rendas avançam mais nesse sentido, ainda que com alíquotas modestas.
Quem paga mais impostos no Brasil hoje?
Em valores absolutos, os mais ricos. Em proporção da renda, os mais pobres. Cerca de 44% da arrecadação vem do consumo, base que independe do poder aquisitivo. A alíquota efetiva de Imposto de Renda também cai depois do centésimo 93 da distribuição, chegando a 4,6% entre os 0,01% mais ricos.
O que é IVA dual e como ele funciona?
IVA dual é um Imposto sobre Valor Agregado dividido em dois tributos com as mesmas regras: a CBS, federal, e o IBS, compartilhado entre estados e municípios. Ambos incidem no destino da operação e permitem crédito amplo ao longo da cadeia. Substituem PIS, Cofins, IPI, ICMS e ISS.
O que muda na prática em 2026?
2026 é o ano de teste da reforma tributária. CBS a 0,9% e IBS a 0,1% aparecem nos documentos fiscais e podem ser compensados com PIS e Cofins, sem aumento efetivo de carga. Desde agosto, notas fiscais eletrônicas do regime regular precisam trazer os novos campos preenchidos. A isenção do Imposto de Renda até R$ 5 mil também já vale.
Lucros e dividendos continuam isentos?
Não integralmente. Desde janeiro de 2026, pagamentos de lucros e dividendos de uma mesma empresa a uma mesma pessoa física acima de R$ 50 mil no mês sofrem retenção de 10% na fonte. Valores aprovados até 31 de dezembro de 2025 permanecem isentos, mesmo se pagos depois.
Qual a diferença entre a reforma do consumo e a da renda?
A primeira, de 2023, unificou tributos indiretos e buscou simplificação. A segunda, de 2025, mexeu na tributação direta, ampliando isenções na base e criando cobrança mínima no topo. São complementares. Sem a segunda, a reforma tributária permaneceria neutra do ponto de vista distributivo.
Considerações finais
A reforma tributária brasileira avançou mais entre 2023 e 2025 do que nas três décadas anteriores. O consumo foi simplificado, a Constituição passou a nomear a regressividade como problema e a isenção histórica de dividendos caiu. Nada disso é pouco.
Mesmo assim, o desenho continua distante do que praticam países com baixa desigualdade. O patrimônio segue praticamente intocado. O Imposto sobre Grandes Fortunas permanece sem regulamentação desde 1988. As renúncias fiscais resistem a qualquer tentativa de corte linear.
Para quem estuda sociedade, a reforma tributária oferece uma lição metodológica. O orçamento público funciona como documento histórico privilegiado. Ele registra, em linguagem contábil, quem tem poder de negociar isenções e quem paga sem participar da negociação. Ler esse documento é uma tarefa sociológica.
Professores encontram no tema uma porta de entrada para discutir cidadania, Estado, classe e desigualdade sem abstração. O estudante paga imposto todo dia, no lanche e na recarga do celular, e quase nunca sabe disso. Mostrar a conta é o primeiro passo.
O que você pensa sobre a reforma tributária? Deixe um comentário.
Referências
BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Altera o Sistema Tributário Nacional. Brasília: Presidência da República, 2023.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o IBS, a CBS e o Imposto Seletivo. Brasília, 2025.
BRASIL. Lei nº 15.270, de 26 de novembro de 2025. Altera a legislação do Imposto sobre a Renda da Pessoa Física. Brasília, 2025.
BOURDIEU, Pierre. Contrafogos: táticas para enfrentar a invasão neoliberal. Rio de Janeiro: Jorge Zahar, 1998.
DURKHEIM, Émile. Da divisão do trabalho social. São Paulo: Martins Fontes, 1999.
MEDEIROS, Marcelo; SOUZA, Pedro H. G. F. Gastos públicos, tributos e desigualdade no Brasil. Revista Brasileira de Ciências Sociais, v. 30, n. 88, 2015.
MINISTÉRIO DA FAZENDA. Relatório da Distribuição Pessoal da Renda e da Riqueza da População Brasileira: dados do IRPF 2023. Brasília: Secretaria dePolítica Econômica, 2025.
SCHUMPETER, Joseph A. A crise do Estado fiscal. Revista de Economia Política, v. 11, n. 3, 1991.
SILVEIRA, Fernando Gaiger et al. Equidade fiscal no Brasil: impactos distributivos da tributação e do gasto social. Brasília: IPEA, Comunicados do Ipea, n. 92, 2011.
SOUZA, Jessé. A elite do atraso: da escravidão à Lava Jato. Rio de Janeiro: Leya, 2017.